Jei tingite skaityti iki galo, tai žinokite, kad būsto paskola Lietuvoje šiandien kainuoja mažiau nei JAV. Lietuvoje bankas prašo maždaug 4–5 % per metus, Amerikoje – apie 7–7,5 %. Skirtumas atrodo nedidelis, bet per 25 metus jis virsta dešimtimis tūkstančių eurų. Jei įdomu žinoti kodėl – skaitome toliau.
Palūkanos skaičiais
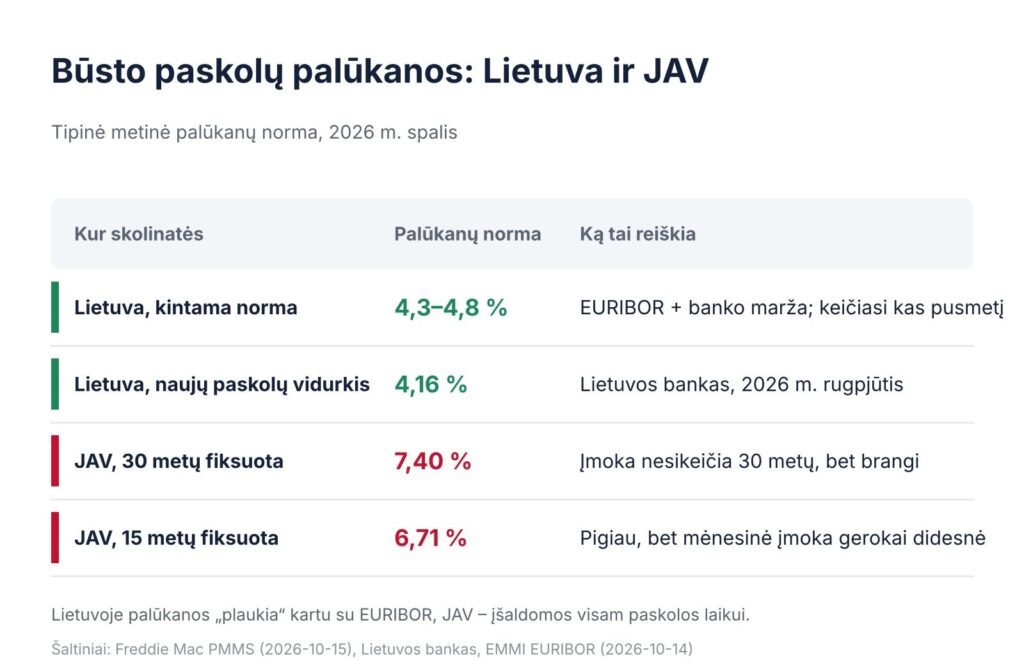
Lietuvoje palūkanos „juda“ kartu su EURIBOR, JAV – įšaldomos visam paskolos laikui. Tai ne tik skaičių, bet ir rizikos žaidimas.
Kiek tai kainuoja: 100 000 EUR pavyzdys.
Įsivaizduokite, kad skolinatės 100 000 EUR 25 metams. Kad palyginimas būtų sąžiningas, abejais atvejais imame tą pačią sumą ir tą patį terminą.
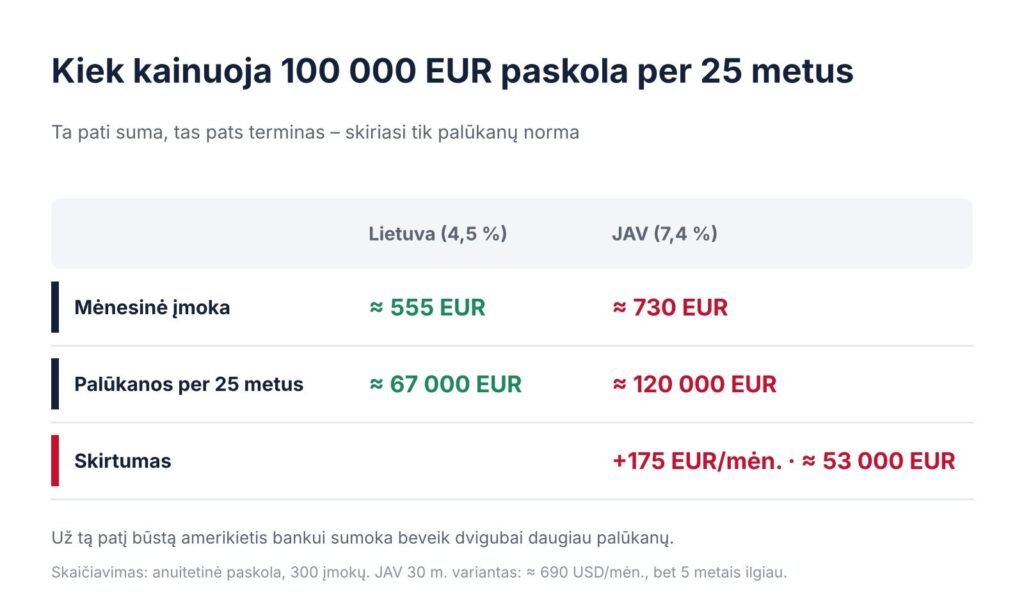
Kitaip tariant, už tą patį būstą amerikietis bankui sumoka beveik dvigubai daugiau palūkanų. JAV populiariausios 30 metų paskolos: įmoka tada gaunasi mažesnė (apie 690 USD), bet mokėti reikia 5 metais ilgiau, o bendra permoka dar labiau išauga.
Kodėl Amerikoje brangiau?
Jau ilgą laiką JAV standartas yra paskola 30 metų su fiksuota palūkanų norma. Bankas sutinka skolinti su sąlyga, kad jūsų įmoka nesikeis tris dešimtmečius, kad ir kas nutiktų ekonomikoje. Už tokį tikrumą jis nori daugiau pinigų. Skolininkui tai iš esmės ir draudimas nuo palūkanų kilimo, įskaičiuotas į kainą.
Lietuvoje standartas – kintama norma. Ji susideda iš dviejų dalių:
- EURIBOR – europinė tarpbankinė palūkanų norma, kurios bankas nekontroliuoja. 6 mėn. EURIBOR dabar siekia apie 2,9 %, 12 mėn. – apie 3,2 %.
- Banko marža arba kitaip banko uždarbis šiuo metu yra 1,4–1,9 %, priklausomai nuo jūsų pajamų, pradinio įnašo ir derybinių sugebėjimų.
Pavyzdys: 2,9 % EURIBOR + 1,6 % marža = 4,5 % metinės palūkanos. Jei EURIBOR kils, kils ir jūsų įmoka. Jei kris – sumažės. Riziką prisiimate jūs, todėl ir mokate pigiau.
Pradinis įnašas: kiek reikia turėti
Lietuvoje nuo 2026 m. rugpjūčio taisyklės sušvelnėjo. Perkant pirmą būstą kai kuriems pirkėjams pakanka 10 % pradinio įnašo. Su sąlyga, kad nei jūs, nei partneris per pastaruosius 5 metus neturėjote gyvenamojo būsto. Jei imate pirmą paskolą, bet būstą jau turėjote, reikės bent 15 %. Antrai ar trečiai būsto paskolai – 30 %.
JAV pradinis įnašas irgi gali būti mažas – kai kurios programos sutinka su 3–5 %. Tačiau jei įnešate mažiau nei 20 %, bankas priskiria papildomą PMI draudimą (angl. private mortgage insurance). Tai dar maždaug 0,5–1,5 % nuo paskolos sumos per metus, kurį mokate tol, kol skola nesumažėja iki 80 % būsto vertės. Mažas įnašas Amerikoje reiškia dar didesnę mėnesinę įmoką.
Kam kuris variantas tinka
Lietuvoje paskola tinka, jei:
- norite mokėti mažiau palūkanų
- perkate būstą, kuriame gyvensite patys
- galite prisiimti riziką, kad EURIBOR per 25 metus ir kils, ir kris
JAV paskola tinka, jei: - turite JAV pajamų ir kredito istoriją – be to banke su jumis net nekalbės
- planuojate ten gyventi ilgai
- labiau vertinate tai, kad įmoka nesikeis 30 metų, nei mažesnę kainą.
Rinktis tarp šalių dėl palūkanų praktiškai neįmanoma: paskolą duoda tos šalies bankas tos šalies gyventojui. Ateityje gali būti ir kitaip, vis tik finansų pasaulis nestovi vietoje.
Į ką žiūrėti, kai lyginate pasiūlymus
Palūkanų norma tik dalis teisybės. Tikroji paskolos kaina – galutinė mėnesinė įmoka su visais priedais, kurių neįmanoma išvengti.
Lietuvoje klauskite banko apie maržą ir tai, ar ji nesikeis visą paskolos laiką, apie sutarties sudarymo ir keitimo mokesčius, apie privalomus būsto ir gyvybės draudimus bei jų kainą, ir ar galėsite grąžinti paskolą anksčiau be baudos. Visa tai per 25 metus susideda į tūkstančius eurų, kurių palūkanų norma neapima.
JAV žiūrėkite ne į palūkanų normą, o į APR – metinę kainą su visais mokesčiais. Prie jos pridėkite PMI draudimą, turto mokesčius ir būsto draudimą: Amerikoje jie dažniausiai įtraukiami į tą pačią mėnesinę įmoką, todėl ji gali būti gerokai didesnė, nei rodo vien palūkanos.
Kiekvienas Lietuvos bankas prieš sutartį privalo duoti standartinį informacijos lapą (ESIS), kuriame jau įrašyta bendra mokėtina suma ir bendra kredito kainos metinė norma. Todėl lyginant kelių bankų pasiūlymus, žiūrėkite į šias dvi eilutes, o ne į reklamoje rodomą maržą.
Straipsnyje pateikta informacija yra informacinio ir analitinio pobūdžio, todėl neturėtų būti laikoma individualia finansine konsultacija ar rekomendacija skolintis. Nurodytos palūkanų normos, paskolų įmokos ir skaičiavimai yra orientaciniai, pagrįsti straipsnio rengimo metu turėtais duomenimis. Faktinės paskolų sąlygos gali skirtis priklausomai nuo kredito įstaigos, asmens finansinės padėties ir kitų aplinkybių. Prieš priimant finansinius sprendimus rekomenduojama įvertinti aktualius bankų pasiūlymus ir, prireikus, pasikonsultuoti su finansų specialistu.